


مباحث تخصصي حسابداري و حسابرسي
Subscribed: 12,576Played: 584,298
Subscribe
Description
من سيد محمد باقرآبادي سعي ميكنم در اين پادكست مباحث حسابداري و حسابرسي را به زبان ساده بازگو كنم.
149 Episodes
Reverse

 5
پادکست مباحث تخصصی حسابداری و حسابرسیاستاندارد حسابداری شماره 12قسمت دوماشخاص وابسته، فراتر از یک رابطه تجاریاستاندارد حسابداری شماره ۱۲، افشای اطلاعات اشخاص وابسته، صرفاً روابط میان شرکت مادر و واحدهای فرعی را مورد توجه قرار نمیدهد، بلکه دامنهای از روابط، از جمله کنترل، کنترل مشترک، نفوذ قابل ملاحظه، مدیران اصلی و خویشاوندان نزدیک آنان را نیز دربرمیگیرد.در بند ۶ این استاندارد، مفاهیم کلیدی مرتبط با شخص وابسته، معامله با شخص وابسته، کنترل، کنترل مشترک، نفوذ قابل ملاحظه، مدیران اصلی و خویشاوندان نزدیک تعریف شده است.شناخت صحیح این مفاهیم، نخستین گام برای شناسایی معاملات و ماندههای مشمول افشا و در نهایت ارائه اطلاعات شفاف و قابل اتکا در صورتهای مالی است.در این قسمت از آموزش، بند ۶ استاندارد حسابداری ۱۲ را با تمرکز بر تعاریف و مصادیق اشخاص وابسته بررسی میکنیم. برای شنیدن این اپیزود در کست باکس (castbox)بدون نیاز به فیلتر شکن از لینک زیر استفاده کنید: https://castbox.fm/ch/5052449لینک های کانال مباحث تخصصی حسابداری و حسابرسی و سید محمد باقرآبادی در شبکه های اجتماعی:ایستاگرام:https://www.instagram.com/smbagherabadi_smbتلگرام:https://t.me/smbagherabadi_smbیوتیوب:https://www.youtube.com/@smbagherabadi_smbکست باکس:https://castbox.fm/ch/5052449لینکدین:https://www.linkedin.com/in/seyed-mohammad-bagherabadi-b18b2548 02 مهر 1405 #استاندارد۱۲ #استانداردهای_حسابداری #افشای_اشخاص_وابسته #حسابرسی #پادکست_حسابداری

پادکست مباحث تخصصی حسابداری و حسابرسیاستاندارد حسابداری شماره 12قسمت اول پشت پرده اعداد مالی چه خبره؟ خیلی وقتها صورتهای مالی مثل یه تابلوی نقاشی بینقص بهنظر میرسن، فروش بالاست، سود عالیه و ثبتهای حسابداری هم از دم مو لا درزشون نمیره! اما تا حالا فکر کردین این اعداد در بستر چه روابطی شکل گرفتن؟توی قسمت اول از بررسی استاندارد حسابداری ۱۲ (افشای اشخاص وابسته)، قراره بریم سراغ هسته اصلی بندهای ۱ و ۲، جایی که استاندارد میگه: فقط به عدد نگاه نکنین، ببینین این عدد تو چه رابطهای ساخته شده!توی این اپیزود در مورد این موارد گپ میزنیم:· فلسفه واقعی استاندارد ۱۲: چرا معامله با شخص وابسته ممنوع نیست، ولی پنهان موندنش بازی با تصمیم سهامداره؟· مثلث طلایی اثرپذیری: چطور اشخاص وابسته میتونن وضعیت مالی، عملکرد مالی و انعطافپذیری شرکت رو زیر و رو کنن؟· قدرت کنترل بدون معامله: چرا حتی اگه ریالی هم جابهجا نشده باشه، باز هم خود رابطه باید افشا بشه؟· چکلیست ۴ مرحلهای برای اجرا: ۱. چه کسی وابستهست؟ ۲. چه معاملهای انجام شده؟ ۳. چقدر مانده حساب باز مونده؟ ۴. چی و چطور باید افشا بشه؟· عینک حسابرسی: چرا نباید فقط دنبال سرفصل «اشخاص وابسته» توی دفاتر بگردیم و برتری محتوا بر شکل قانونی چطور اینجا خودش رو نشون میده؟اگه دانشجوی حسابداری هستیین، دارین برای آزمون جامعه حسابداران رسمی آماده میشین، یا مدیر مالی و حسابرسی که میخواین حرفهای و موشکافانه به صورتهای مالی نگاه کنین، این قسمت دقیقاً برای شما ساخته شده.همین حالا این اپیزود رو بشنوین و نظراتتون رو برام بنویسن: به نظرتون سختترین بخش شناسایی اشخاص وابسته تو عمل کجاست؟برای شنیدن این اپیزود در کست باکس (castbox)بدون نیاز به فیلتر شکن از لینک زیر استفاده کنید: https://castbox.fm/ch/5052449 لینک های کانال مباحث تخصصی حسابداری و حسابرسی و سید محمد باقرآبادی در شبکه های اجتماعی:ایستاگرام: https://www.instagram.com/smbagherabadi_smb تلگرام: https://t.me/smbagherabadi_smb یوتیوب: https://www.youtube.com/@smbagherabadi_smb کست باکس: https://castbox.fm/ch/5052449 لینکدین: https://www.linkedin.com/in/seyed-mohammad-bagherabadi-b18b2548 26 شهریور 1405 #استاندارد۱۲ #استانداردهای_حسابداری #افشای_اشخاص_وابسته #حسابرسی #حسابدار_رسمی #صورتهای_مالی #پادکست_حسابرسی #آموزش_حسابداری

استاندارد حسابداری یا قانون مالیات؟ یکی از بزرگترین چالشهای حرفهمندان مالی در ایران، تقابل همیشگی میان استانداردهای حسابداری و قانون مالیاتهای مستقیم است. این دو حوزه با اهدافی کاملاً متضاد تدوین شدهاند، استانداردها به دنبال نمایش شفاف واقعیت اقتصادی و استفاده از برآوردهای حرفهای (مانند ذخایر و کاهش ارزش) هستند، در حالی که نظام مالیاتی به دنبال وصول قطعی درآمد بر پایه اسناد مثبته و قوانینی انعطافناپذیر است. این تضادِ ذاتی همواره باعث ایجاد شکافی عمیق میان سود حسابداری و سود مشمول مالیات میشود.متأسفانه در طول سالیان گذشته، سایه سنگین و ترس تاریخی از تشخیص علیالرأس و رد دفاتر، باعث شده تا بسیاری از حسابداران، استانداردهای حسابداری را فدای سلیقه ممیزان مالیاتی کنند و دفاتر خود را از همان ابتدا منطبق بر خواستههای اداره دارایی ببندند. اما با اصلاح ماده ۹۷ قانون مالیاتها و حذف بساط علیالرأس، دیگر توجیهی برای این محافظهکاری مخرب وجود ندارد. صورتهای مالی باید دقیقاً منطبق بر استانداردهای حسابداری بسته شوند و تعدیلات مالیاتی صرفاً در زمان ابراز اظهارنامه اعمال گردند تا اعتبار گزارشگری مالی شرکت زیر سوال نرود.در این مستند آموزشی که با رویکردی کاملاً تحلیلی و کاربردی تهیه شده است، به نحوه برخورد با تفاوتهای موقتی پرداختهایم. مسئله اصلی این آموزش، ارائه یک راهکار عملی (تهیه کاربرگ تطبیق سود حسابداری با درآمد مشمول مالیات) برای غلبه بر محدودیتهای ساختاری و فرمهای بسته در سامانه اظهارنامه الکترونیکی است، راهکاری که به شما اجازه میدهد هم احترام قانون مالیات را حفظ کنید، هم اجرای استانداردها را پیادهسازی کنید و هم در برابر ممیز مالیاتی از اتهام کتمان درآمد مصون بمانید.

راهکارهای اصلاحی در حسابرسی سیستمی؛ پیشنهاداتی برای بهبود رویههابا هوشمند شدن سامانههای سازمان امور مالیاتی، شکل و ساختار رسیدگیها کاملاً دگرگون شده است. در میزگرد مشترک انجمن حسابداران خبره ایران و نرمافزار حسابداری فرداد، به بررسی ابعاد این تغییرات پرداختیم.در این بُرش از رویداد، پای صحبتهای جناب آقای حمید خادم، نشستهایم تا به یک پرسش کلیدی پاسخ دهند:«پیشنهاد شما جهت اصلاح موارد و رویه ذکر شده چیست؟»اگر مدیر مالی، حسابدار یا صاحب کسبوکار هستید، دیدن این ویدیوی کوتاه به شما کمک میکند تا با رویکرد جدید سازمان امور مالیاتی بهتر آشنا شوید.برای دوستان حسابدار خود ارسال کنید تا از جریان مالیات عقب نمانند!
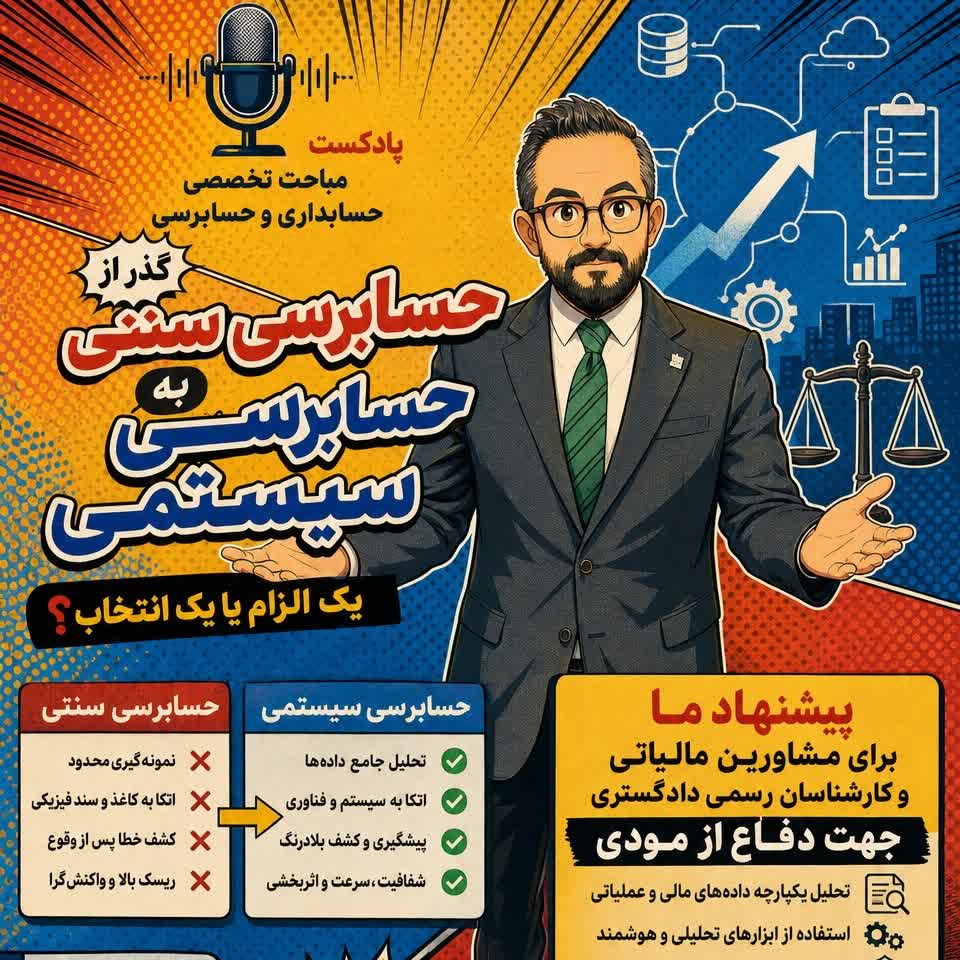
پیشنهادهایی برای مشاوران و کارشناسانبا هوشمند شدن سامانههای سازمان امور مالیاتی، شکل و ساختار رسیدگیها کاملاً دگرگون شده است. در میزگرد مشترک انجمن حسابداران خبره ایران و نرمافزار حسابداری فرداد، به بررسی ابعاد این تغییرات پرداختیم.در این بُرش از رویداد، پای صحبتهای جناب آقای محمد قبول، نشستهایم تا به یک پرسش کلیدی پاسخ دهند:«پیشنهاد شما برای مشاوران مالی و مالیاتی و کارشناسان چیست؟»اگر مدیر مالی، حسابدار یا صاحب کسبوکار هستید، دیدن این ویدیوی کوتاه به شما کمک میکند تا با رویکرد جدید سازمان امور مالیاتی بهتر آشنا شوید.برای دوستان حسابدار خود ارسال کنید تا از جریان مالیات عقب نمانند!

Comments

Download from Google Play

Download from App Store
 United States